鋼壓延加工領(lǐng)域承壓前行 解析上半年主要鋼廠經(jīng)營(yíng)業(yè)績(jī)
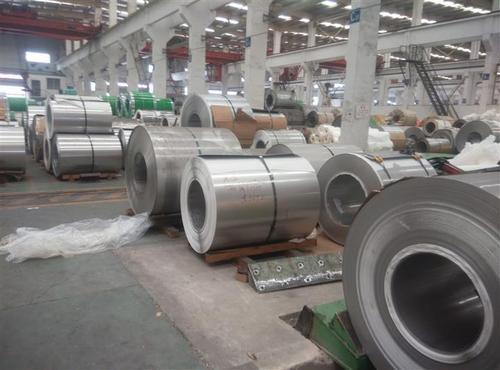
隨著上半年主要鋼鐵企業(yè)業(yè)績(jī)報(bào)告的相繼出爐,作為鋼鐵產(chǎn)業(yè)鏈核心環(huán)節(jié)的鋼壓延加工行業(yè),其在上半年的整體運(yùn)行態(tài)勢(shì)也隨之顯現(xiàn)。在復(fù)雜的宏觀環(huán)境與市場(chǎng)波動(dòng)中,各大鋼廠圍繞鋼壓延加工業(yè)務(wù),交出了一份喜憂參半的答卷,行業(yè)正經(jīng)歷著深度調(diào)整與轉(zhuǎn)型發(fā)展的關(guān)鍵時(shí)期。
從已披露的數(shù)據(jù)來(lái)看,上半年多數(shù)主要鋼鐵企業(yè)的營(yíng)業(yè)收入同比出現(xiàn)了一定程度的下滑,這主要?dú)w因于鋼材市場(chǎng)價(jià)格的持續(xù)弱勢(shì)運(yùn)行。盡管部分企業(yè)通過(guò)降本增效、優(yōu)化產(chǎn)品結(jié)構(gòu)等措施,實(shí)現(xiàn)了凈利潤(rùn)的同比改善或虧損收窄,但整體盈利空間仍然受到嚴(yán)重?cái)D壓。具體到鋼壓延加工環(huán)節(jié),其作為將鋼坯轉(zhuǎn)化為各類鋼材成品的關(guān)鍵工序,其盈利能力與下游的建筑、機(jī)械、汽車、家電等用鋼行業(yè)的景氣度緊密相連。上半年,房地產(chǎn)等傳統(tǒng)用鋼大戶需求疲軟,對(duì)以長(zhǎng)材為主的壓延加工業(yè)務(wù)造成了直接沖擊;而汽車、造船、新能源等高端制造領(lǐng)域的需求相對(duì)穩(wěn)定,支撐了部分中高端板材、特鋼等壓延加工產(chǎn)品的產(chǎn)銷。
面對(duì)挑戰(zhàn),各大鋼廠在鋼壓延加工環(huán)節(jié)的應(yīng)對(duì)策略呈現(xiàn)出鮮明的特點(diǎn)。產(chǎn)品結(jié)構(gòu)向高端化、精細(xì)化加速轉(zhuǎn)型成為共識(shí)。企業(yè)紛紛加大對(duì)高強(qiáng)度、耐腐蝕、輕量化等高性能鋼材的研發(fā)與生產(chǎn)投入,以滿足下游產(chǎn)業(yè)升級(jí)的需求,提升產(chǎn)品附加值。綠色低碳轉(zhuǎn)型步伐加快。在“雙碳”目標(biāo)引領(lǐng)下,鋼廠在壓延加工過(guò)程中更注重節(jié)能降耗技術(shù)的應(yīng)用,并積極探索短流程電爐煉鋼與壓延的一體化協(xié)同,以降低碳排放強(qiáng)度。智能化、數(shù)字化改造深入產(chǎn)線。通過(guò)引入工業(yè)互聯(lián)網(wǎng)、大數(shù)據(jù)和人工智能技術(shù),實(shí)現(xiàn)對(duì)壓延過(guò)程的精準(zhǔn)控制和效率提升,降低生產(chǎn)成本,提高質(zhì)量穩(wěn)定性。
展望下半年,鋼壓延加工行業(yè)仍將面臨需求恢復(fù)緩慢、原料成本波動(dòng)、環(huán)保約束趨嚴(yán)等多重考驗(yàn)。隨著國(guó)家穩(wěn)增長(zhǎng)政策的逐步落實(shí),基建投資有望托底需求,制造業(yè)的穩(wěn)步復(fù)蘇也將帶來(lái)結(jié)構(gòu)性機(jī)會(huì)。行業(yè)預(yù)計(jì)將繼續(xù)在“提質(zhì)增效”和“綠色智能”的主線上深耕。企業(yè)間的競(jìng)爭(zhēng)將更多地聚焦于技術(shù)研發(fā)實(shí)力、成本控制能力、產(chǎn)業(yè)鏈協(xié)同效率以及對(duì)細(xì)分市場(chǎng)需求的快速響應(yīng)能力。
上半年主要鋼廠的業(yè)績(jī)反映了鋼壓延加工行業(yè)在周期波動(dòng)中堅(jiān)韌求生的現(xiàn)狀。短期承壓不改長(zhǎng)期向好的產(chǎn)業(yè)升級(jí)邏輯。只有主動(dòng)擁抱變化,持續(xù)推動(dòng)技術(shù)革新與管理優(yōu)化,企業(yè)才能在激烈的市場(chǎng)競(jìng)爭(zhēng)和可持續(xù)發(fā)展的要求中,鍛造出更強(qiáng)大的核心競(jìng)爭(zhēng)力,迎來(lái)高質(zhì)量發(fā)展的新階段。
最新產(chǎn)品